自由工作的音樂人沒有公司幫你處理保險,身體一出狀況,收入就可能同時中斷。這一課整理保障的基本架構:社會保險(勞保、健保、國民年金)怎麼理解、商業保險補哪些缺口、退休金怎麼自己存,以及要向哪裡查最新規定。細節規定會變,這裡只講原則,實際數字請以主管機關公告為準。
先搞懂自己的身分:受僱、自營還是兩者都有
保險怎麼投,取決於你的工作身分。音樂人常常同時有好幾種身分:在學校或音樂教室兼課是受僱,接演出是承攬或自營,賣商品是個人經營。
| 情況 | 常見的身分 | 要注意什麼 |
|---|---|---|
| 在公司、學校或教室有正式聘僱 | 受僱者,由雇主依規定辦理 | 確認有沒有被正確投保,薪資投保金額是否合理 |
| 同時多處兼課或兼職 | 可能多處受僱 | 是否由某一處為主要投保,細節向勞保局或雇主確認 |
| 自己接案、演出、教學,沒有固定雇主 | 自營作業者或自由工作者 | 通常需要自己找投保管道,例如職業工會 |
| 有出版、版權或其他收入 | 另有所得 | 留意報稅與補充保費的規定 |
| 情況 | 常見的身分・要注意什麼 |
|---|---|
| 在公司、學校或教室有正式聘僱 | 常見的身分:受僱者,由雇主依規定辦理 要注意什麼:確認有沒有被正確投保,薪資投保金額是否合理 |
| 同時多處兼課或兼職 | 常見的身分:可能多處受僱 要注意什麼:是否由某一處為主要投保,細節向勞保局或雇主確認 |
| 自己接案、演出、教學,沒有固定雇主 | 常見的身分:自營作業者或自由工作者 要注意什麼:通常需要自己找投保管道,例如職業工會 |
| 有出版、版權或其他收入 | 常見的身分:另有所得 要注意什麼:留意報稅與補充保費的規定 |
最常見的狀況是:你以為有人幫你保,其實沒有;或是被掛在不合適的身分上,保費很高、保障卻不是你需要的。第一件事,是把自己的工作狀態寫下來,再去問清楚。
社會保險的基本概念
台灣的社會保險可以粗略分成幾塊,每塊保的東西不同,不要混在一起想。
- 健保:看病就醫的基本保障,幾乎每個人都有,投保類別會影響保費。
- 勞保:保障包含生育、傷病、失能、老年與死亡等給付,是否能加入、以什麼身分加入,與工作型態有關。
- 國民年金:未參加勞保等職域保險的人,通常會被納入的老年年金制度。
- 勞工退休金:受僱者由雇主提撥;自營者則可評估自願提繳的方式,詳細辦法請洽勞保局。
自由工作的音樂人,最重要的是搞清楚「我有沒有勞保」。有的話,傷病、失能與老年有基本保障;沒有的話,這些風險要靠自己或商業保險補上。
職業工會是許多自由工作者加入勞保的管道之一,包含各縣市的音樂相關職業工會。能不能加入、需要什麼資格、保費如何計算,請直接向工會與勞保局詢問,並問清楚投保薪資級距與給付內容的關係。
手部、聽力與工作中斷:音樂人特別要補的缺口
對樂手來說,最大的風險不是死亡,而是「還活著但不能工作」:手部肌腱炎、神經壓迫、聽力受損、嗓子出問題,或是搬器材受傷。
| 風險 | 可能的影響 | 可以考慮的方向 |
|---|---|---|
| 手部、手腕、肩頸傷害 | 暫時或長期無法演奏 | 預防為先,再看醫療險與傷病給付的範圍 |
| 意外受傷(含運送器材、夜間通勤) | 就醫加休養期無收入 | 意外險、住院日額型保障 |
| 聽力受損 | 可能影響演出與教學 | 定期檢查、戴耳塞,保險的承保條件向業者確認 |
| 長期病假 | 收入中斷、固定支出仍在 | 緩衝金、失能或收入保障型保單 |
| 樂器與器材遺失或損壞 | 要自費重買或維修 | 評估器材保險或居家財產險是否涵蓋 |
| 風險 | 可能的影響・可以考慮的方向 |
|---|---|
| 手部、手腕、肩頸傷害 | 可能的影響:暫時或長期無法演奏 可以考慮的方向:預防為先,再看醫療險與傷病給付的範圍 |
| 意外受傷(含運送器材、夜間通勤) | 可能的影響:就醫加休養期無收入 可以考慮的方向:意外險、住院日額型保障 |
| 聽力受損 | 可能的影響:可能影響演出與教學 可以考慮的方向:定期檢查、戴耳塞,保險的承保條件向業者確認 |
| 長期病假 | 可能的影響:收入中斷、固定支出仍在 可以考慮的方向:緩衝金、失能或收入保障型保單 |
| 樂器與器材遺失或損壞 | 可能的影響:要自費重買或維修 可以考慮的方向:評估器材保險或居家財產險是否涵蓋 |
商業保險買之前要看清楚:除外責任、等待期、理賠條件和職業類別。有些保單對「手部職業傷害」的定義很細,買之前請業務員用白話解釋,並請對方把重點寫下來。
退休準備:沒有雇主提撥時要自己做的事
音樂人的職涯常有高峰與低谷,退休金不會自動出現。越早開始,每次存的金額越小;越晚開始,壓力越大。
- 確認自己會有哪些社會保險的老年給付,例如勞保老年給付或國民年金,向主管機關查詢可能的試算方式。
- 算出退休後每月大概需要多少生活費,不要只想「到時候再說」。
- 決定每月固定提撥一個比例,從小金額開始,收入高的月份多存一點。
- 選擇適合自己的工具,例如自願提繳勞退、定期定額投資或銀行定存,並評估風險承受度。
- 每年檢視一次:收入變化了嗎?提撥比例跟得上嗎?
音樂人還有一個優勢:教學與創作可以延續到較高年齡,不一定像體力勞動那樣被迫在某個年紀停止。但不要拿這點當成不存錢的理由,身體狀況與教學學生數都有不確定性。
一份可以照做的保障檢查表
- 寫下你的所有收入來源與身分:受僱、承攬、自營。
- 向雇主、工會或勞保局確認:目前有沒有勞保、健保以什麼身分投保。
- 確認每月保費金額與繳費方式,避免因為忘記繳而斷保。
- 盤點商業保險:意外、醫療、收入保障各有哪些,保單條款是否看得懂。
- 把緊急聯絡人、保單號碼與重要文件放在家人也找得到的地方。
- 每年固定一天做檢查,例如生日當月,並記錄修改了什麼。
如果你同時在學校或教室兼課,也可以請教那邊的行政人員,了解雇主是否為你投保、投保的級距是否與實際薪資相符。這是你的權益,詢問並不失禮。
關於保險的四個常見迷思
| 常見想法 | 比較務實的看法 |
|---|---|
| 我還年輕,不需要保險 | 年輕時風險低、保費也較低;但一次手部或意外受傷就可能中斷收入,基本保障越早補越輕鬆 |
| 保險都是業務員在賣的,買了就是被騙 | 保險是工具。看懂條款、只買需要的,就不是被騙;問題多半出在沒看懂就簽 |
| 我有勞保,所以什麼都有保 | 勞保有給付範圍與條件,不等於涵蓋所有醫療費與收入損失,需要再評估缺口 |
| 先把錢拿去買器材,保險以後再說 | 器材可以慢慢升級,身體沒有備品。預算有限時,先顧好基本保障 |
如果你不確定該從哪裡開始,一個簡單的起點是:先確認勞保與健保,再留一筆能撐一段時間的緩衝金,最後才討論要不要加買商業保險。這樣的順序不容易買到不適合的產品。
去哪裡查最新規定、避免被誤導
保險與退休制度的規定、費率與給付條件都會調整,網路文章與朋友的經驗可能已經過時。
- 勞保、勞退、國民年金:向勞動部勞工保險局的官方網站與客服查詢。
- 健保投保類別與保費:向衛生福利部中央健康保險署查詢。
- 職業工會加入資格與流程:直接向工會窗口詢問,並要求書面或官網說明。
- 商業保險:向合格的保險業務員或經紀人詢問,多比較幾家,不要當場簽約。
- 稅務與補充保費:向國稅局或熟悉的會計師確認。
特別提醒:遇到「保證高報酬」或「不用看條款」的說法要保持警覺。規定會變動,以主管機關最新公告為準;本課只是整理原則,不是個別的保險或財務建議。
本課譜例為濃縮示範。需要整首完整的吉他譜、針對你的程度調整彈法,歡迎預約上課,老師一對一帶你練。
LINE 預約上課- 先把自己的工作身分寫清楚,才知道保險該怎麼投。
- 勞保、健保、國民年金各保不同的事,要分開理解並確認自己目前的狀態。
- 音樂人特別要補手部、意外與長期無法工作的缺口,買商業保險前先看條款與除外責任。
- 退休金要自己存,用固定一筆加變動一筆的方式持續進行。
- 規定會變動,一律向主管機關、工會與合格業者確認最新資訊。
常見問題
自由工作的音樂人沒有雇主,勞保要怎麼加入?
常見做法是透過職業工會投保,但能否加入、需要的資格與費用依工會和最新規定而定。建議直接向工會與勞保局詢問,並問清楚保費與給付的關係。
手部受傷會影響收入,有什麼保險可以補?
可以先確認勞保傷病給付的範圍,再考慮意外險、醫療險與收入保障型保單。各家條款對手部傷害的認定不同,購買前請看清楚除外責任與理賠條件。
收入不穩定,要怎麼規劃退休金?
用固定小額加變動追加的方式:每月固定轉一小筆,收入高的月份再多存。同時查詢自己可領的社會保險給付,並每年檢視一次提撥比例。
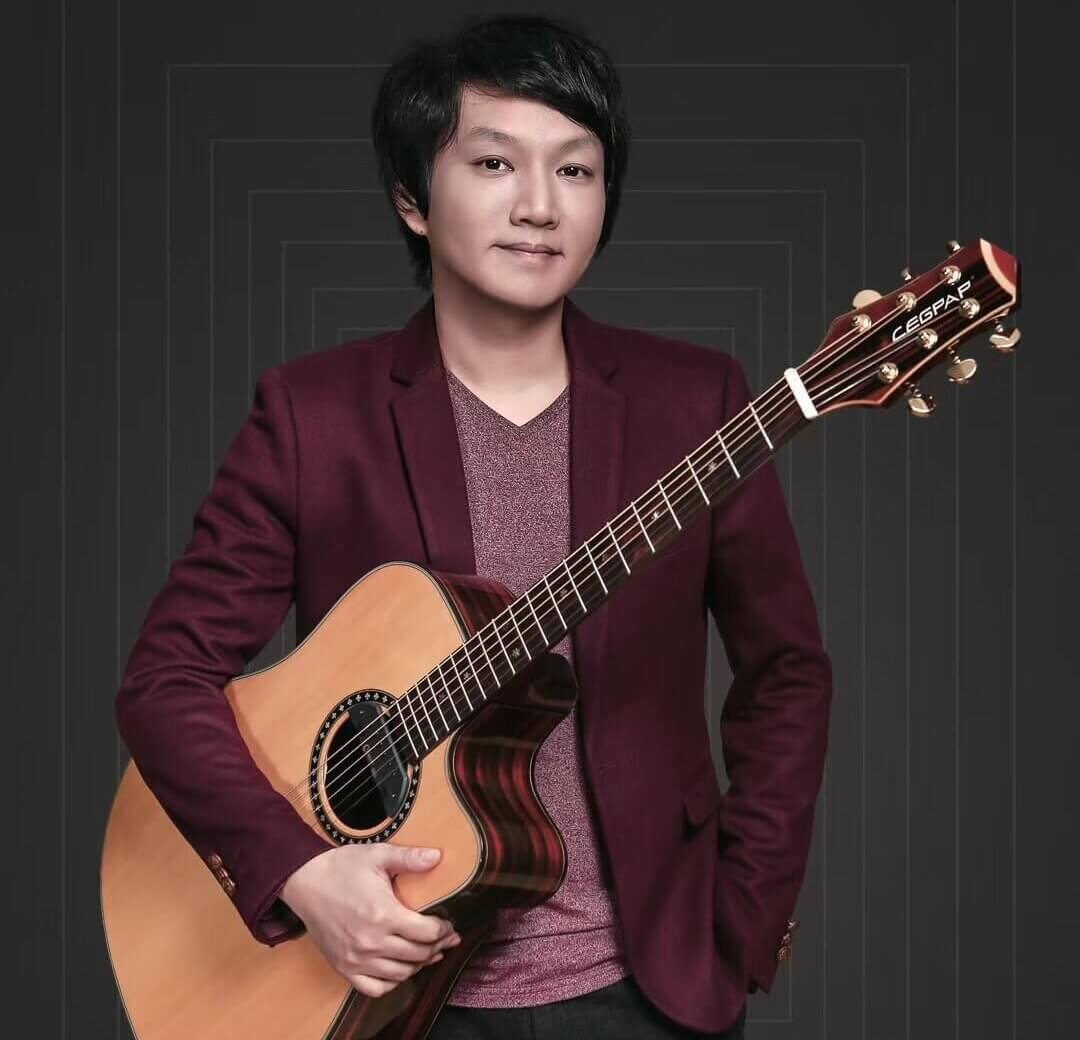
《大海嘯》榮獲 2012 華語金曲獎「年度最佳獨奏專輯」,並入圍第 23 屆金曲獎最佳演奏專輯;著有《指彈吉他訓練大全》;曾擔任上千場大型演唱會的樂手,合作過李宗盛、周杰倫、張惠妹、田馥甄等歌手。擁有 30 年演出與教學經驗,在台北中山區的盧家宏吉他音樂教室親自授課,也開設線上吉他直播班。
© 盧家宏 著《吉他之鑰》版權所有・文字與譜例歡迎轉載分享,請註明出處並附本頁連結;請勿刪除作者署名或當成自己的作品。